 0120-905-573
平日9:00~20:00・土日祝9:00~18:00
目次
はじめに
相続税の土地評価で角地を計算するとき「どっちの道路の路線価を使うのか」は、多くの方が迷いやすいポイントです。
道路が2つあると、広い道路や玄関側の道路を正面と考えたくなりますが、路線価方式を使用する場合は一定の計算に基づいて正面路線を判断しましょう。基本は、それぞれの道路の路線価に奥行価格補正率を掛け、補正後の金額が高い道路を正面路線とします。
本記事では、角地の考え方と計算手順を解説します。シミュレーションを確認しながら、正しい計算を行いましょう。
第1章 角地とは
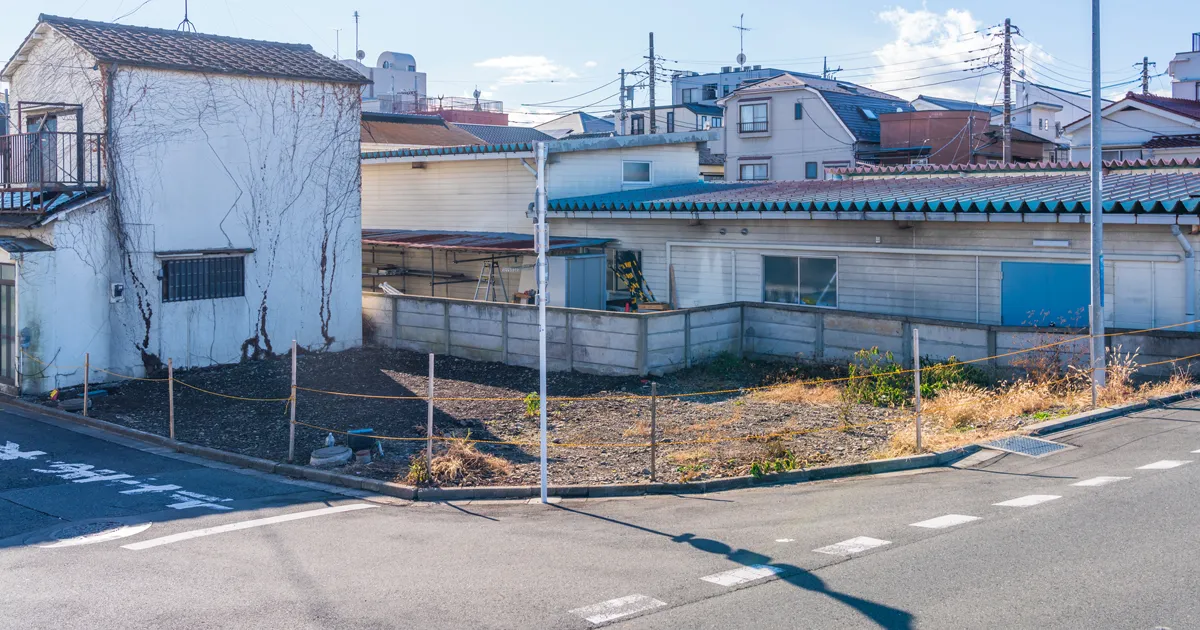
角地とは、土地の正面と側方がそれぞれ道路に接している土地のことです。
交差点やT字路の角にある土地を思い浮かべると分かりやすいでしょう。角地は1本の道路にだけ接している土地よりも、出入りのしやすさや建物配置の自由度が高くなりやすく、日当たりや風通しの面でも有利に働くことがあります。
したがって、相続税評価でも角地としての利便性が評価額に反映されます。ただし、2つの道路に面していても、実際に利用しにくい土地は通常の角地と同じ扱いにならないケースもあるため注意しましょう。
1-1 準角地と角地の違い
準角地とは、1本の道路が折れ曲がっていて、その内側にある土地のことです。
角地は2本の道路が交差する場所にあるのに対し、準角地は道路自体が曲がっている点が違いです。一般的には、2本の道路を使える角地のほうが利用価値は高いと考えられ、加算率も高くなる傾向があります。
準角地と角地は、見た目だけでは判断しにくい場合もあるため、路線価図だけではなく現地の道路形状も確認しておくと安心です。
1-2 二方路線地と角地の違い
二方路線地とは、土地の正面と裏側が道路に接している土地です。
角地が正面と横側の道路に接しているのに対し、二方路線地は土地を挟んで反対側にも道路がある形になります。どちらも2つの道路に面していますが、角地では側方路線影響加算率を使い、二方路線地では二方路線影響加算率を使うのが基本です。
道路が2つあるからといって、すぐに角地と判断せず、まずは道路の位置関係を整理し、側方なのか裏面なのかを見極めましょう。
第2章 路線価を使った角地の評価額はどっちの道路を使う?
角地の評価は、単純に路線価が高い道路を正面路線にするわけではありません。
正面路線は、それぞれの道路の路線価に奥行価格補正率を掛けた後の金額が高いほうを使います。例えば、路線価が高くても、奥行の関係で補正率が低くなれば、別の道路が正面路線になることも珍しくありません。
正面路線の判定を間違えると、側方路線の加算に影響するため、慎重に確認しましょう。
2-1 同額だった場合の考え方
2つの道路とも、路線価に奥行価格補正率を掛けた金額が同額になることもあります。
その場合は、原則として道路に接している距離が長いほうを正面路線とします。接道距離が長い道路のほうが、その土地の利用に大きく関わると考えられるためです。
ただし、土地の形が複雑だったり、側方道路に接している部分が短かったりすると、単純に長さだけで判断しにくいこともあります。
迷う場合は、図面と現地状況をあわせて確認することが大切です。
2-2 角地の評価額が高くなりやすい理由
角地の評価額が高くなりやすい理由は、2方向の道路を利用できることで土地の使い勝手がよくなるためです。
出入り口を設けやすく、建物の配置にも幅が出やすいため、一般的には一方の道路にだけ接している土地より価値が高いと考えられます。店舗や事務所として使う場合は、視認性の高さもメリットになるでしょう。
ただし、側方道路から出入りできない場合や高低差が大きい場合は、角地としての価値が限定的と判断されることもあります。
第3章 角地の評価額を計算する前に押さえておきたいポイント
角地では、まず奥行価格補正率を使って正面路線を判定し、その後に側方路線影響加算率を使ってもう一方の道路の影響を加えます。
裏面道路がある土地の場合は、二方路線影響加算率を使用するケースもあります。
まずは、補正率と加算率がどのような役割があるのかを押さえておきましょう。
3-1 奥行価格補正率
奥行価格補正率とは、土地の奥行に応じて路線価を調整するための補正率です。
土地は、奥行が長すぎても短すぎても使いにくくなることがあるため、路線価をそのまま使わず、奥行に応じた補正を行います。
角地では、この補正率が正面路線を決めるときに重要です。道路ごとに、その道路から見た奥行を確認し、路線価に対応する補正率を掛けて比較しましょう。路線価が高い道路でも、奥行価格補正後の金額では別の道路を下回ることがあるため注意が必要です。
3-2 側方路線影響加算率
側方路線影響加算率とは、角地や準角地のように、正面だけではなく側方にも道路がある土地の利便性を評価に反映するための率です。
正面路線を判定したあと、もう一方の道路を側方路線として扱い、その路線価に奥行価格補正率と側方路線影響加算率を掛けて加算額を求めます。
ただし、側方道路に接しているからといって、常に同じように加算されるわけではないため注意しましょう。接している範囲や利用状況によって、調整が必要になることもあります。
3-3 二方路線影響加算率
二方路線影響加算率は、土地の正面と裏面が道路に接している場合に使う加算率です。
角地のように横側の道路を評価するものではなく、土地の反対側にある道路の影響を反映するために使います。例えば、表と裏の両方に道路がある土地は、通り抜けや採光の面で利便性があると考えられるため、評価額が上がることがあります。
2つの道路に接している土地を見るときは、道路が横にあるのか裏にあるのかを最初に確認しましょう。
第4章 路線価で角地の評価額を計算する方法
角地の評価額は、手順に沿って計算すれば大きく迷うことはありません。
ここでは、以下のシミュレーション条件で計算方法を解説します。
- 土地面積:150㎡
- A道路の路線価:30万円
- B道路の路線価:25万円
- A道路の奥行価格補正率:1.00
- B道路の奥行価格補正率:0.98
- 側方路線影響加算率:0.03
STEP① 路線価図で2つの道路の路線価を調べる
まずは、対象地が接している2つの道路の路線価を確認しましょう。
路線価図に「300」と書かれていれば1㎡あたり30万円、「250」と書かれていれば1㎡あたり25万円という意味になります。
今回の例では、以下の路線価となります。
- A道路:30万円
- B道路:25万円
この時点ではA道路のほうが高く見えますが、路線価に奥行価格補正率を掛けたあとの金額で比較するため、まだ正面路線は決めません。
STEP② 奥行価格補正率を確認する
次に、それぞれの道路から見た奥行に応じて、奥行価格補正率を確認します。
今回の例では、A道路から見た奥行価格補正率を1.00、B道路から見た奥行価格補正率を0.98として、路線価に掛けていきましょう。
- A道路:30万円×1.00=30万円
- B道路:25万円×0.98=24万5,000円
この補正後の金額が、正面路線を判定するための基準になります。路線価が高い道路でも、奥行によっては正面路線にならない場合があるため注意が必要です。
STEP③ 正面路線価と側方路線価を判定する
奥行価格補正後の金額を比べて、どちらを正面路線にするか判定しましょう。
今回の例では、以下の金額となります。
- A道路:30万円
- B道路:24万5,000円
A道路のほうが高いため、A道路を正面路線、B道路を側方路線とします。
もし補正後の金額が同額だった場合は、原則として接道距離が長い道路を正面路線にします。正面路線をどちらにするかで、その後の加算額や土地全体の評価額が変わるため、角地評価は慎重に行いましょう。
STEP④ 側方路線影響加算率を確認する
正面路線と側方路線が決まったら、側方路線影響加算額を計算します。
今回の例では、B道路が側方路線です。B道路の側方路線影響加算率を0.03とし、補正後価額と側方路線影響加算率を掛けていきましょう。
- 側方路線影響加算額:24万5,000円×0.03=7,350円
側方道路による加算額は、1㎡あたり7,350円です。
なお、側方道路に接している部分が一部だけの場合は、接道割合に応じて調整することもあります。
STEP⑤ 1㎡あたりの評価額と土地全体の評価額を計算する
最後に、正面路線の価額と側方路線の加算額を合計し、1㎡あたりの評価額を出します。
今回の例では、正面路線の価額が30万円、側方路線の加算額が7,350円です。
- 1㎡あたりの評価額:30万円+7,350円=30万7,350円
これが角地としての1㎡あたりの評価額になります。
土地面積が150㎡のため、
- 土地全体の評価額:30万7,350円×150㎡=4,610万2,500円
このシミュレーションでは、角地の評価額は4,610万2,500円になります。
第5章 2つの道路に面していても角地評価にならないケース
2つの道路に面している土地でも、必ず角地評価になるとは限りません。
相続税評価では、道路に接しているかだけではなく、その道路を実際に利用できるかどうかも大切です。例えば、側方道路との間に大きな高低差があり出入りが難しい場合や、接している通路が建築基準法上の道路にあたらない場合は、通常の角地と同じ評価にするのが適切でないことがあります。
ここからは、2つの道路に面していても角地評価にならないケースを見ていきましょう。
5-1 側方道路との間に高低差があるケース
側方道路との間に大きな高低差がある土地は、角地としての効用が十分にないと判断されることがあります。
例えば、土地が道路より高い位置にあり、擁壁で仕切られていて出入りできないような場合です。その道路を現実には使えないのであれば、通常の角地と同じように扱われる可能性は低いでしょう。
ただし、高低差があるだけで加算が不要になるわけではありません。階段やスロープで利用できるかなど、実際の状況を確認して判断しましょう。
5-2 接している道路が建築基準法に該当しないケース
側方に通路のようなものがあっても、それが建築基準法上の道路に該当しない場合は注意が必要です。建築上の道路として扱えない通路に接しているだけでは、土地の利用価値が十分に高まるとはいえない場合があります。
角地評価は、2方向の道路があることで建築や出入りの自由度が増すことを前提にしています。したがって、法的にも実際にも道路としての機能が乏しい場合、側方路線影響加算をそのまま行うと評価額が高くなりすぎる可能性があります。
自治体で道路種別を確認し、必要に応じて専門家へ相談すると安心です。
5-3 側方道路に接している部分が一部のみのケース
側方道路に接している部分が一部だけの場合も、評価が低くなる可能性があります。
例えば、土地全体の側面が道路に面している場合と、角の一部だけが道路に触れている場合では、側方道路から受ける利便性に違いが出るでしょう。側方路線や裏面路線に一部だけ接している場合は、接している長さの割合に応じて加算額を調整する考え方があります。
特に不整形地は、図面だけでは分かりにくいため、測量図や現地写真を使って確認するとよいでしょう。
第6章 角地評価で相続税を払いすぎないための注意点
角地は評価額が高くなりやすい土地ですが、土地の形が悪かったり、一部に使いにくい部分があったりする場合は、減額補正を検討できることがあります。
また、被相続人の自宅や事業用の土地であれば、小規模宅地等の特例を使える可能性もあるでしょう。角地評価で相続税を払いすぎないためにも、利便性による加算と土地の使いにくさによる減額の両方を確認することが大切です。
では、角地評価で適切な計算をするための注意点を解説します。
6-1 不整形地や崖地などの減額補正を併用する
角地であっても、土地の形がいびつだったり、崖地を含んでいたりする場合は、減額補正を適用できる可能性があります。角地でも、建物を建てにくい、使える面積が限られるといった事情があれば、不利な点を評価に反映できるか確認しましょう。
現地の形状や利用状況を確認し、補正できそうであれば専門家に相談すると安心です。
6-2 小規模宅地等の特例の適用を確認する
相続した土地が被相続人の自宅や事業用地として使われていた場合は、小規模宅地等の特例を確認しましょう。また、小規模宅地等の特例によって、一定の要件を満たせば、限度面積まで土地の評価額を大きく減額できる可能性があります。
ただし、特例を適用するためには、誰が土地を取得するのか、相続後も住み続けるのかなど、細かい要件があります。
「実家だから使えるはず」と思い込まず、早めに条件を確認することが大切です。
6-3 専門家に早めに相談する
角地の評価に少しでも不安がある場合は、相続税に詳しい税理士へ早めに相談することがおすすめです。正面路線の判定や側方路線影響加算率の選び方は、土地の形や道路状況によって判断が変わることも珍しくありません。
また、相続税評価の計算は、一般の方だけで正確に判断することは難しいため、申告期限が近づいてから慌てると、現地確認や役所調査が間に合わないこともあります。
早めに相談しておけば、評価額を適正に下げられる可能性があり、期限に余裕を持って手続きを進めることができるでしょう。
まとめ:節税を狙うなら専門家への相談がおすすめ!
路線価を使って角地を評価するときは、どちらの道路を正面路線にするかを見た目だけで判断しないことが大切です。路線価評価では、補正後の金額が高い道路を正面路線とし、もう一方の道路は側方路線影響加算を行うことが基本です。
ただし、側方道路との間に高低差がある場合や、道路に接している部分がわずかな場合は、通常どおりの角地評価が合わないこともあります。正確に評価して相続税を抑えるためにも、早めに相続税と土地評価に詳しい専門家へ相談しましょう。
「住まいの賢者」では、司法書士と連携して、相続登記や相続放棄を始めとする相続の相談に一括で対応しています。不動産相続にお悩みの方は、ぜひ無料相談をご活用ください。